Domain c-programm.de kaufen?
Wir ziehen mit dem Projekt
c-programm.de um.
Sind Sie am Kauf der Domain
c-programm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain c-programm.de kaufen?
In welcher Programmiersprache wurde der C-Compiler programmiert?
Der C-Compiler wurde ursprünglich in der Programmiersprache C geschrieben. Später wurde er jedoch in verschiedenen anderen Sprachen wie C++, Java und Python neu implementiert. **
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **

Ähnliche Suchbegriffe für Inventur
Top-Angebote
Produkte zum Begriff Inventur:
-
Writing a C Compiler, Fachbücher von Nora SandlerA hands-on, example-filled guide to the theory and practice of writing a C compiler: a computer program that translates code written by programmers into code the computer can read.Compilers are at the heart of everything programmers do, yet even experienced developers find them intimidating. For those eager to truly grasp how compilers work, Writing a C Compiler dispels the mystery. This book guides you through a fun and engaging project where you'll learn what it takes to compile a real-world programming language to actual assembly code.Writing a C Compiler will take you step by step through the process of building your own compiler for a significant subset of C—no prior experience with compiler construction or assembly code needed. Once you've built a working compiler for the simplest C program, you'll add new features chapter by chapter. The algorithms in the book are all in pseudocode, so you can implement your compiler in whatever language you like. Along the way, you'll explore key concepts like:Lexing and parsing: Learn how to write a lexer and recursive descent parser that transform C code into an abstract syntax tree.Program analysis: Discover how to analyze a program to understand its behavior and detect errors.Code generation: Learn how to translate C language constructs like arithmetic operations, function calls, and control-flow statements into x64 assembly code.Optimization techniques: Improve performance with methods like constant folding, dead store elimination, and register allocation. Compilers aren't terrifying beasts—and with help from this hands-on, accessible guide, you might even turn them into your friends for life.52,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **
-
Was bringt die Inventur?
Die Inventur dient dazu, den aktuellen Bestand an Waren oder Materialien in einem Unternehmen zu überprüfen und zu dokumentieren. Sie hilft dabei, mögliche Unstimmigkeiten oder Verluste aufzudecken und zu korrigieren. Durch die Inventur können Unternehmen ihre Lagerbestände optimieren, Engpässe vermeiden und die Effizienz in der Lagerhaltung verbessern. Zudem ist die Inventur gesetzlich vorgeschrieben und dient der ordnungsgemäßen Buchführung und der Transparenz gegenüber externen Partnern wie Behörden, Banken oder Investoren. Insgesamt trägt die Inventur also dazu bei, die finanzielle Gesundheit und die rechtliche Sicherheit eines Unternehmens zu gewährleisten. **
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **

Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
Was umfasst die Inventur?
Die Inventur umfasst die systematische Erfassung und Bestandsaufnahme aller Vermögensgegenstände eines Unternehmens zu einem bestimmten Stichtag. Dabei werden alle materiellen und immateriellen Werte wie Rohstoffe, Warenbestände, Maschinen, Patente, Markenrechte und Forderungen erfasst. Ziel der Inventur ist es, die Bestände zu überprüfen, mögliche Abweichungen festzustellen und die Genauigkeit der Buchführung zu gewährleisten. Die Inventur kann physisch durch Zählen und Wiegen der Bestände oder auch durch eine Stichprobeninventur erfolgen. Eine regelmäßige Inventur ist gesetzlich vorgeschrieben und dient der Sicherung der Vermögenswerte eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Inventur:
-
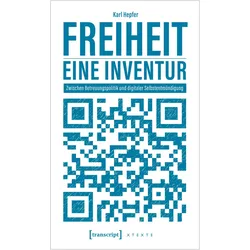
Freiheit - eine Inventur, Fachbücher von Karl HepferFreiheit ist eines der höchsten Güter der Menschheit. Doch warum zersetzen wir sie durch ein Denken in Sachzwang- und Effizienzkategorien? Warum lassen wir sie durch staatliche Rundumbetreuung untergraben und gehen im digitalen Raum so sorglos mit ihr um? Und wie können wir unsere Autonomie vor einer profitgetriebenen Datenindustrie schützen und vermeiden, zu Komplizen unserer eigenen Überwachung zu werden? Karl Hepfer greift in seiner Inventur auf die grundlegenden Überlegungen der Philosophie zur Freiheit zurück. Dabei stärkt er diejenigen in ihrer Argumentation, die den Sinn des Lebens nicht in dessen besinnungsloser Optimierung sehen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Writing a C Compiler, Fachbücher von Nora SandlerA hands-on, example-filled guide to the theory and practice of writing a C compiler: a computer program that translates code written by programmers into code the computer can read.Compilers are at the heart of everything programmers do, yet even experienced developers find them intimidating. For those eager to truly grasp how compilers work, Writing a C Compiler dispels the mystery. This book guides you through a fun and engaging project where you'll learn what it takes to compile a real-world programming language to actual assembly code.Writing a C Compiler will take you step by step through the process of building your own compiler for a significant subset of C—no prior experience with compiler construction or assembly code needed. Once you've built a working compiler for the simplest C program, you'll add new features chapter by chapter. The algorithms in the book are all in pseudocode, so you can implement your compiler in whatever language you like. Along the way, you'll explore key concepts like:Lexing and parsing: Learn how to write a lexer and recursive descent parser that transform C code into an abstract syntax tree.Program analysis: Discover how to analyze a program to understand its behavior and detect errors.Code generation: Learn how to translate C language constructs like arithmetic operations, function calls, and control-flow statements into x64 assembly code.Optimization techniques: Improve performance with methods like constant folding, dead store elimination, and register allocation. Compilers aren't terrifying beasts—and with help from this hands-on, accessible guide, you might even turn them into your friends for life.52,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welcher Programmiersprache wurde der C-Compiler programmiert?
Der C-Compiler wurde ursprünglich in der Programmiersprache C geschrieben. Später wurde er jedoch in verschiedenen anderen Sprachen wie C++, Java und Python neu implementiert. **
-
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
-
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **
-
Was bringt die Inventur?
Die Inventur dient dazu, den aktuellen Bestand an Waren oder Materialien in einem Unternehmen zu überprüfen und zu dokumentieren. Sie hilft dabei, mögliche Unstimmigkeiten oder Verluste aufzudecken und zu korrigieren. Durch die Inventur können Unternehmen ihre Lagerbestände optimieren, Engpässe vermeiden und die Effizienz in der Lagerhaltung verbessern. Zudem ist die Inventur gesetzlich vorgeschrieben und dient der ordnungsgemäßen Buchführung und der Transparenz gegenüber externen Partnern wie Behörden, Banken oder Investoren. Insgesamt trägt die Inventur also dazu bei, die finanzielle Gesundheit und die rechtliche Sicherheit eines Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für Inventur
-
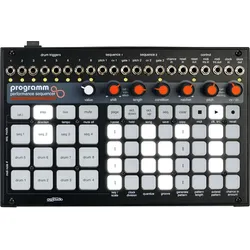
Cre8audio Programm12-Kanal Sequencer für MIDI, CV und Eurorack, 4 Melodie- und 8 Drum-Sequencer parallel, Bis zu 64 Steps, 64 Patterns und 32 Songs, Pitch, Gate, Ratcheting, CV/CC direkt regeln, Randomization, Generatoren und Step Conditions, Standalone nutzbar oder als 40 HP Eurorack-Modul,319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
-
Was umfasst die Inventur?
Die Inventur umfasst die systematische Erfassung und Bestandsaufnahme aller Vermögensgegenstände eines Unternehmens zu einem bestimmten Stichtag. Dabei werden alle materiellen und immateriellen Werte wie Rohstoffe, Warenbestände, Maschinen, Patente, Markenrechte und Forderungen erfasst. Ziel der Inventur ist es, die Bestände zu überprüfen, mögliche Abweichungen festzustellen und die Genauigkeit der Buchführung zu gewährleisten. Die Inventur kann physisch durch Zählen und Wiegen der Bestände oder auch durch eine Stichprobeninventur erfolgen. Eine regelmäßige Inventur ist gesetzlich vorgeschrieben und dient der Sicherung der Vermögenswerte eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.